



 0

En su informe “Livestock and Poultry: World Markets and Trade”, publicado el 9 de octubre, el USDA proyecta que la producción mundial de carne de cerdo retrocedería 0,7 % en 2027, debido a los descensos de China y la Unión Europea, en tanto que la peste porcina africana en España y la débil demanda china reconfigurarían el comercio internacional.
Contexto general
- La producción mundial de carne de cerdo descendería levemente en 2027, dado que las caídas de China y la Unión Europea superarían los avances de Brasil, Vietnam y EE. UU. En China incidirían la reducción del hato impulsada por el gobierno y la baja rentabilidad del sector, mientras que en la UE pesarían la elevada oferta interna de 2026 y la presión de las regulaciones ambientales.
- Las exportaciones globales permanecerían prácticamente sin cambios tras el incremento de 2026, ya que los mayores envíos de Brasil, China, EE. UU. y México compensarían el retroceso de la Unión Europea. Durante 2026, la mayor oferta exportable debilitó los precios internacionales: hasta julio, el valor unitario de exportación cayó cerca de 9 % en la UE, 2 % en Brasil y de forma marginal en EE. UU. Los principales importadores aprovecharon esa oferta y, hasta junio, las compras de Japón crecieron 5 %, las de Corea del Sur 18 % y las de Filipinas 1 %, este último tras un récord en 2025 y con su producción interna en recuperación. Sin embargo, los inventarios de carne de cerdo en estos países siguieron aumentando hasta julio, por lo que el ritmo importador se estancó en Corea del Sur y Filipinas y se moderaría en Japón en el segundo semestre, lo que intensificaría la competencia entre exportadores.
- El factor disruptivo del período fue el hallazgo de peste porcina africana (PPA) en fauna silvestre en España en noviembre de 2025, el primero desde 1994. Japón, segundo mercado extracomunitario de la carne de cerdo española, junto con Malasia y Taiwán, mantiene las restricciones. En contraste, China y Corea del Sur aplicaron rápidamente la regionalización, y Filipinas, quinto destino extracomunitario, la reconoció en mayo de 2026. Pese al brote, la producción española aumentó hasta junio al redirigir producto hacia otros Estados miembros y ampliar sus envíos a Corea del Sur, Vietnam y EE. UU., mientras que Dinamarca y Francia cubrieron parcialmente su lugar en los mercados restringidos. Esta reasignación habría elevado la oferta disponible en la UE y presionado los precios a la baja.
Indicadores Globales
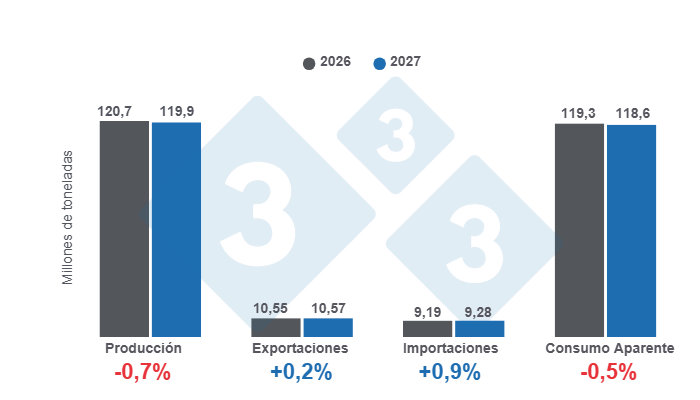
- La producción mundial se ubicaría en 119,9 millones de toneladas (Mt) en 2027, lo que refiere un descenso de 0,7 % respecto a 2026 (120,7 Mt).
- Las exportaciones globales alcanzarían 10,57 Mt, cifra que representaría un leve incremento de 0,2 % frente al año anterior.
- Por su parte, las importaciones totalizarían 9,28 Mt, con un avance de 0,9 % en comparación con 2026.
- El consumo aparente llegaría a 118,6 Mt, un 0,5 % por debajo del volumen estimado para el año previo.
Indicadores principales países
- China produciría 58,4 Mt en 2027, lo que refiere un descenso de 2,2 % respecto a 2026. Asimismo, se prevén importaciones por 820 000 toneladas (t), cifra que representaría una caída de 2,4 %, en tanto que sus exportaciones crecerían 21,2 % hasta 200 000 t, el mayor volumen desde 2018.
- La Unión Europea alcanzaría una producción de 22,0 Mt, un 0,5 % inferior a la del año anterior. En la misma línea, sus exportaciones se reducirían 3,3 % hasta 2,95 Mt, ante la menor oferta disponible y la mayor competencia en sus principales mercados.
- EE. UU. registraría 12,6 Mt, con un aumento de 0,7 % sustentado en un mayor número de lechones por camada, pese a un inventario reproductor más reducido. Por su parte, se proyectan exportaciones por 3,22 Mt, lo que significaría un crecimiento de 0,6 %, apoyado en la robusta demanda de México y Canadá.
- Brasil llegaría a 5,14 Mt, cifra 2,8 % superior a la de 2026, gracias a mejoras en la eficiencia productiva y a mayores pesos de canal. De igual forma, sus envíos al exterior avanzarían 2,5 % hasta 1,85 Mt, un ritmo más moderado que el de años recientes
- Vietnam incrementaría su producción en 3,5 %, ubicándose en 4,20 Mt, impulsada por la sólida demanda interna y por precios favorables del cerdo. Sus importaciones sumarían 155 000 t, un 3,3 % más que el año anterior.
- Japón mantendría una producción cercana a 1,28 Mt, con una leve disminución de 0,4 %. En contraste con la dinámica de 2026, sus importaciones retrocederían 2,0 % hasta 1,48 Mt, dados los altos inventarios internos.
- México produciría 1,49 Mt, lo que representaría un crecimiento de 3,1 %. Se esperan importaciones por 1,76 Mt, un 3,5 % por encima de 2026, mientras que las exportaciones aumentarían 9,1 % hasta 240 000 t, dada la recuperación productiva tras las enfermedades animales y una demanda de EE. UU. y Japón mayor a la esperada.
- Canadá consolidaría 2,24 Mt, refiriendo un crecimiento de 2,3 %. Sus exportaciones se mantendrían sin variación en 1,30 Mt, en tanto que las importaciones descenderían 8,9 % hasta 205 000 t.
- Colombia alcanzaría 735 000 t, cifra que significaría un incremento de 4,3 % frente a 2026. En contraste, sus importaciones caerían 2,7 %, situándose en 180 000 t.
13 de octubre de 2026 | Redacción Departamento de Economía y Sostenibilidad de 333 Latinoamérica a partir de datos del USDA.